La réponse optimale rapidement
Combien cotiser et où?
Combien décaisser et où?
Une fiscaliste et un planificateur financier, sur un vrai dossier, monté devant vous, en quelques minutes seulement. Le 22 octobre, on répond aux quatre questions d'un coup.
La formation concerne l'utilisation des outils
La vraie question n'est pas combien il peut cotiser
Votre client vous demande combien il devrait cotiser au REER cette année. Le maximum de ses droits? Le même montant que l'an passé? Ce que son taux de la table laisse croire?
La vraie question, c'est jusqu'où le REER reste le bon endroit pour son argent.
Parce qu'il y a un point de bascule.
Un montant au-delà duquel chaque dollar cotisé lui fait économiser moins d'impôt qu'il n'en paiera à la sortie, un point qui dépend du taux réel de votre client, mesures sociofiscales incluses, pas de celui que la table annonce.
Trouvez ce point et vous avez vos deux réponses d'un coup : combien va au REER, et où va le reste (CELI, CELIAPP ou non enregistré). À 60 ans, la logique s'inverse sans changer de principe.
Quand vous recommandez une cotisation REER, êtes-vous capable de nommer le taux réel que votre client évite, mesures sociofiscales incluses?
Un client de 58 ans vous demande s'il devrait commencer à décaisser avant 65 ans. Vous tranchez sur quoi?
La dernière fois qu'un client vous a demandé pourquoi ce montant-là, vous lui avez répondu un chiffre, ou vous lui avez montré?
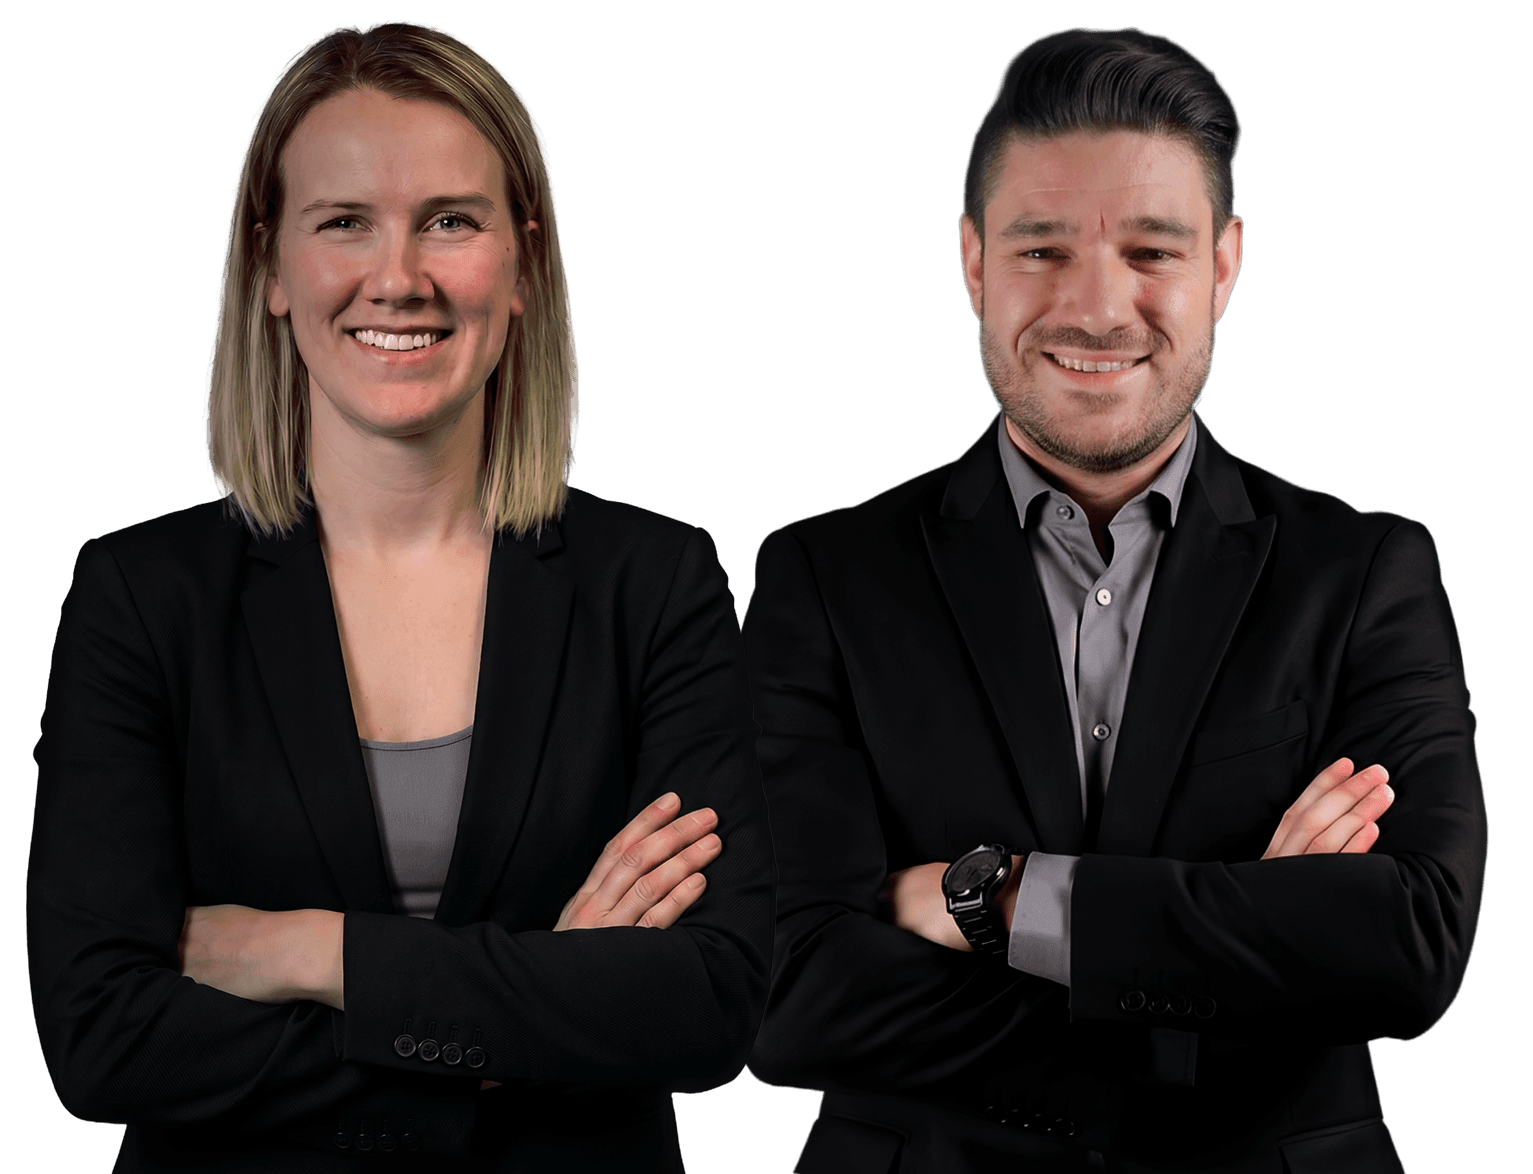
Une fiscaliste et un planificateur financier, sur le même dossier
En même temps. C'est exactement comme ça que la décision devrait se prendre dans la vraie vie.
Michèle Audet, CPA
Quand elle parle de fiscalité de la retraite, elle ne cite pas les calculs des autres. Elle parle des siens.
- CPA, associée chez Barricad Fiscalistes
- Travaille au développement de plusieurs calculateurs comme la CalcuREER et les Courbes du CQFF
- Formatrice et enseignante récurrente aux Mardis Virtuo
Marc-Étienne Salvail, Pl. Fin.
Coach, conférencier, formateur et animateur des Mardis Virtuo. Il ramène chaque réponse fiscale à ce que vous allez en faire la semaine prochaine, devant un vrai client.
- Planificateur financier, représentant en épargne collective et conseiller en sécurité financière
- Animateur des Mardis Virtuo, 500 participants chaque semaine
- Plus de 15 ans dans le domaine
Une méthode que vous pouvez réutiliser dès lundi
Une occasion de voir la CalcuREER travailler
L'outil conçu expressément pour ce type de calcul
La formation se donne avec la CalcuREER et les Courbes du CQFF, l'outil que Michèle et son équipe ont bâti pour ce genre de dossier. Pendant l'heure, vous la voyez travailler sur un vrai cas, du départ jusqu'aux réponses, et vous jugez par vous-même si ça a sa place dans votre pratique.
Rien à installer, rien à préparer, rien à acheter. Vous venez chercher la méthode. Le reste, vous déciderez après.
Pourquoi participer
La question revient toutes les semaines
Cotisation à l'automne, décaissement au printemps, arbitrage entre les véhicules toute l'année. C'est la conversation la plus fréquente de votre pratique.
Une heure, une méthode complète
Pas trois grands principes et un cadre théorique. Une séquence que vous pouvez refaire dès votre prochaine rencontre.
La réponse approximative coûte cher
Quelques milliers de dollars sur une seule année de cotisation mal dirigée. Beaucoup plus sur un décaissement mal séquencé.
Vous repartez avec 1 UFC
1 UFC en épargne collective, remis aux personnes présentes en direct.
On se voit le 22 octobre
- Quand
- Jeudi 22 octobre 2026, de 12 h à 13 h
- Où
- En ligne, le lien vous est envoyé après l'inscription
- Coût
- Gratuit
- Accréditation
- 1 UFC en épargne collective
- Pour qui
- Conseillers en sécurité financière, représentants en épargne collective, planificateurs financiers, comptables, fiscalistes et toute personne qui conseille sur les cotisations et les décaissements
Vos clients vont continuer de poser la question. Aussi bien avoir la bonne réponse, et être capable de la montrer.